ここから本文です。
更新日:2026年7月22日
国民健康保険税の軽減
低所得者世帯|未就学児のいる世帯|国保から後期高齢者医療へ移行する世帯|非自発的失業者|産前産後|旧被扶養者
令和8年度から変わること
所得による軽減の対象者拡大
5割・2割の軽減対象者を拡大しました。
詳しくは、当ページの「低所得者世帯の軽減【申請不要】」をご確認ください。
限度額の引き上げ
詳しくは、次のリンクをご確認ください。
低所得者世帯の軽減【申請不要】
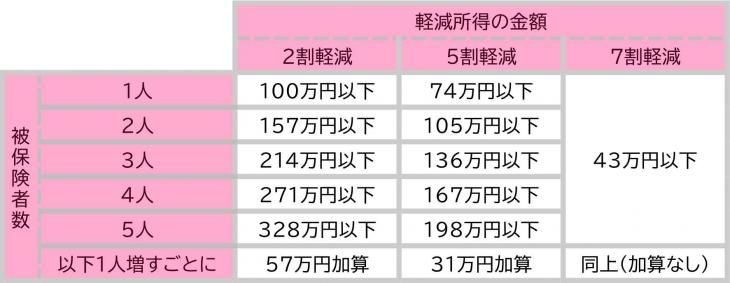
世帯の所得金額の合計額が一定額以下となる場合は、均等割と平等割を7割・5割・2割軽減します。
軽減対象者を拡大しました(令和8年度)
軽減判定基準額を見直し、5割または2割軽減となる対象者を拡大しました。
-
5割:43万円+31万円×(被保険者および特定同一世帯所属者数)+A
【改正前】43万円+30万5千円×(被保険者および特定同一世帯所属者数)+A - 2割:43万円+57万円×(被保険者および特定同一世帯所属者数)+A
【改正前】43万円+56万円×(被保険者および特定同一世帯所属者数)+A
(注記)A=10万円×(給与または年金所得者数-1)
軽減判定基準額
世帯主と国保加入者の所得金額の合計額
(注記)所得割の所得金額とは異なります。
軽減所得の計算方法
- 軽減割合7割:43万円+A
- 軽減割合5割:43万円+31万円×(被保険者および特定同一世帯所属者数)+A
- 軽減割合2割:43万円+57万円×(被保険者および特定同一世帯所属者数)+A
(注記)A=10万円×(給与または年金所得者数-1)
注意事項
- 事業所得などの中に専従者控除がある場合は控除前、土地や家屋などの譲渡所得がある場合は特別控除前の所得です。
- 軽減所得には、専従者給与は含みません。
- 昭和36年1月1日以前生まれで公的年金の所得がある場合は、公的年金の所得から最高15万円を控除した額です(年金所得が15万円未満の場合は、その額を控除します)。
- 世帯主(擬制世帯主を含む)と被保険者(特定同一世帯所属者を含む)のうち、給与所得がある人と、公的年金に係る所得がある人の合計(「給与所得者等の数」という)が2人以上の場合は、給与所得者等の数から1人を減じた数に10万円を乗じて得た金額を、基準額に加算します。
- 軽減所得の計算においては、年金所得控除、所得金額調整控除、基礎控除、繰越損失の額を計算する上で、専従者控除、専従者給与、譲渡所得、軽減判定用年金控除を先述の取り扱いとします。
早見表
加入者のうち1人だけ給与または年金所得がある場合の金額です。
未就学児の均等割の軽減【申請不要】
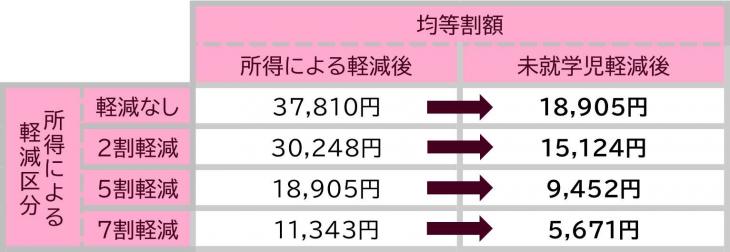
未就学児に係る均等割の額を5割軽減します。
未就学児一人当たりの均等割額
国民健康保険から後期高齢者医療へ移行する世帯の軽減【申請不要】
- 低所得者に対する軽減
国保から後期高齢者医療に移行することにより、世帯の国保加入者数が減少しても、移行した後期高齢者医療加入者の所得と人数を含めて軽減判定を行い、今までと同様の軽減措置を受けることができます。 - 国保単身世帯に対する平等割額の減額
同一世帯の国保加入者が後期高齢者医療に移行することにより、国保単身世帯となった人について、5年間は「医療分」「後期高齢者支援金分」「子ども・子育て支援金分」の平等割額を半額、その後3年間は4分の1減額します。
(注記)後期高齢者医療に移行した人が引き続き同一世帯にいることと、世帯主の変更がないことが条件です。
非自発的失業者に対する軽減【要申請】
解雇などで失業した人の国保税を軽減します。
対象者
離職された時点において65歳未満で、雇用保険の失業等給付を受ける人のうち、雇用保険受給資格者証等の離職理由欄の番号が次のいずれかに該当する人
(注記)高年齢受給資格者および特例受給資格者は対象となりません。
-
特定受給資格者(倒産・解雇などによる離職):11、12、21、22、31、32
-
特定理由離職者(雇い止めなどによる離職):23、33、34
軽減内容
前年の給与所得を100分の30とみなして国民健康保険税を計算します。
軽減期間
離職日の翌日から翌年度末まで
申請に必要なもの
届出書に必要書類を添付して提出してください。
様式
必要書類
- 雇用保険受給資格者証または雇用保険受給資格通知(ハローワークで発行)
- マイナンバーカードなどの本人確認書類
産前産後期間の軽減【要申請】
出産予定または出産した国保加入者の、産前産後期間の国保税を軽減します。
対象者
出産予定または出産した国保加入者
(注記)出産とは、妊娠85日(4カ月)以上の分娩をいい、早産・流産・死産・人工妊娠中絶を含みます。
軽減内容
対象期間相当分の所得割と均等割の額を軽減します。
(注記)対象期間に納付する所得割と均等割の額が0になるとは限りません。
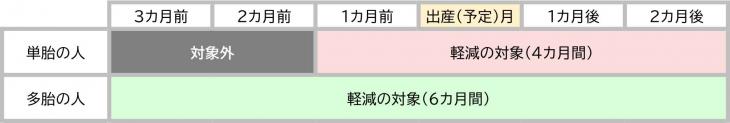
対象期間
出産予定月または出産月の前月から4カ月間(多胎妊娠の場合は、出産予定月または出産月の3カ月前から6カ月間)
届け出に必要なもの
届出書に必要書類を添付して、提出してください。出産予定日の6カ月前から届け出できます。
様式
必要書類
- 出産前に届け出る場合:氏名、出産予定日、単胎・多胎妊娠がわかる書類(母子健康手帳など)
- 出産後に届け出る場合:出産日および親子関係がわかる書類(出生証明書など)
- マイナンバーカードなどの本人確認書類
(注記)原則、届け出が必要ですが、「出産育児一時金」の支給により、前述の事実が確認できた場合は、届け出がなくても軽減を決定する場合があります。
旧被扶養者の減免【申請必要】
社会保険等から後期高齢者医療へ移行した人の被扶養者だった人で、新たに国民健康保険に加入した人の国保税を減免します。
対象者
社会保険等(国保組合を除く)から後期高齢者医療へ移行した人の被扶養者だった人で、国民健康保険に加入した人(65歳以上の人のみ)
減免内容
- 旧被扶養者分の所得割額を全額免除
- 旧被扶養者分の均等割額を5割免除
- 国保の加入者が世帯で旧被扶養者のみの場合は平等割額を5割免除
(注記)2・3は資格取得月以後2年間が減免対象。ただし、5割軽減・7割軽減世帯は減免対象外です。また、2割軽減世帯は、2割軽減額と合わせて5割免除します。
(注記)3は、同一世帯に65歳未満の被保険者がいる場合は、免除されません。
届け出に必要なもの
届出書に必要書類を添付して提出してください。
様式
必要書類
- 被用者保険資格喪失証明書
- マイナンバーカードなどの本人確認書類
関連リンク
よくある質問
PDF形式のファイルをご覧いただく場合には、Adobe Acrobat Readerが必要です。Adobe Acrobat Readerをお持ちでない方は、バナーのリンク先から無料ダウンロードしてください。
お問い合わせ

大村市役所法人番号:5000020422053
Copyright © Omura City. All Rights Reserved.